흑연 없이 갈 수 있는가 — 리튬메탈과 하드카본의 이원화 전략
흑연 음극을 대체하려는 움직임은 하나의 대체재로 모이지 않고, 프리미엄 쪽의 리튬메탈과 보급형 쪽의 하드카본이라는 두 갈래로 나뉘어 진행되고 있다.

흑연 음극을 대체하려는 움직임은 하나의 대체재로 모이지 않고, 프리미엄 쪽의 리튬메탈과 보급형 쪽의 하드카본이라는 두 갈래로 나뉘어 진행되고 있다.
미국 전고체 배터리 기업 솔리드파워(Solid Power)가 한국 대기업과 합작(JV)으로 황화물계 고체전해질을 생산하는 계획을 구체화하며, 2028년 초기 500톤에서 시작해 2,000톤 단위 모듈을 더해 최종 연 2만톤까지 키우는 청사진을 내놓았다.
CATL이 2027년 전고체 시범생산을 예고했다. 상반기 글로벌 점유율 39.9%가 특허 협상력으로 전환되는 구간을 IP 관점에서 해설한다.
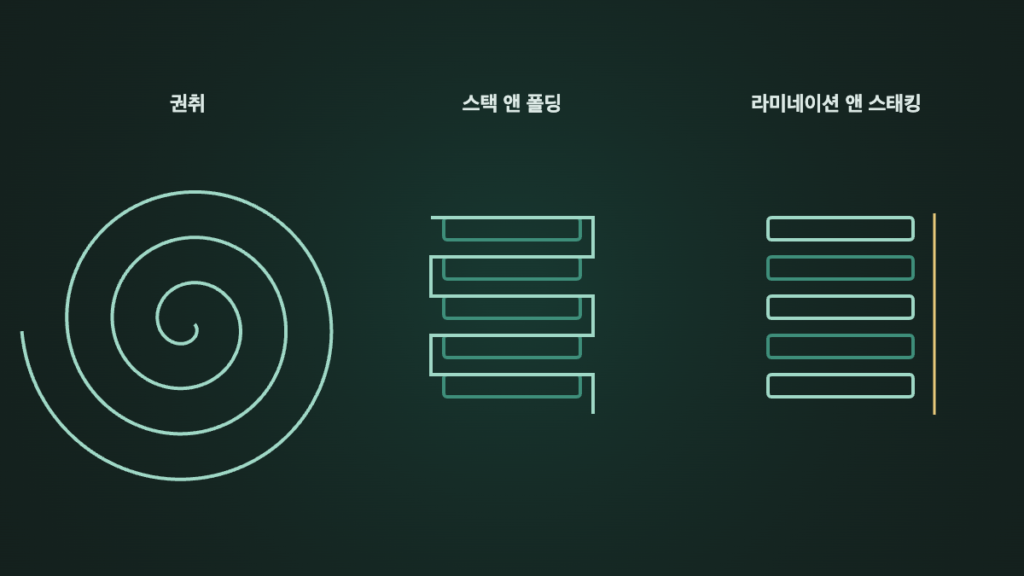
적층 방식은 취향이 아니라 어떤 불량을 감수할지 고르는 설계 결정이다. 곡률의 위치가 수명을 가르는 이유와, 구조·장치 두 축으로 갈린 특허 지형을 짚는다.
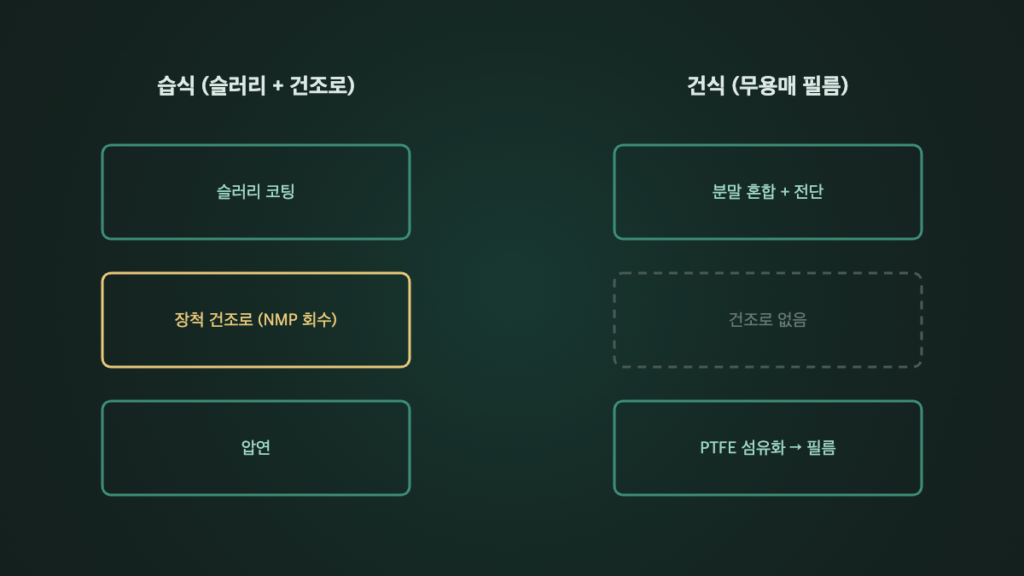
건식 전극이 파는 것은 공정 비용이고, 대신 지불하는 것은 재료 선택의 자유도다. PTFE 섬유화라는 제약이 조성 특허 지형을 어떻게 좁히는지 정리한다.
LFP(리튬인산철) 배터리의 원천특허 공방은 ‘특허가 있었다’보다 ‘중국에서 특허가 어떻게 무너졌는가’가 더 중요한 사건이다.
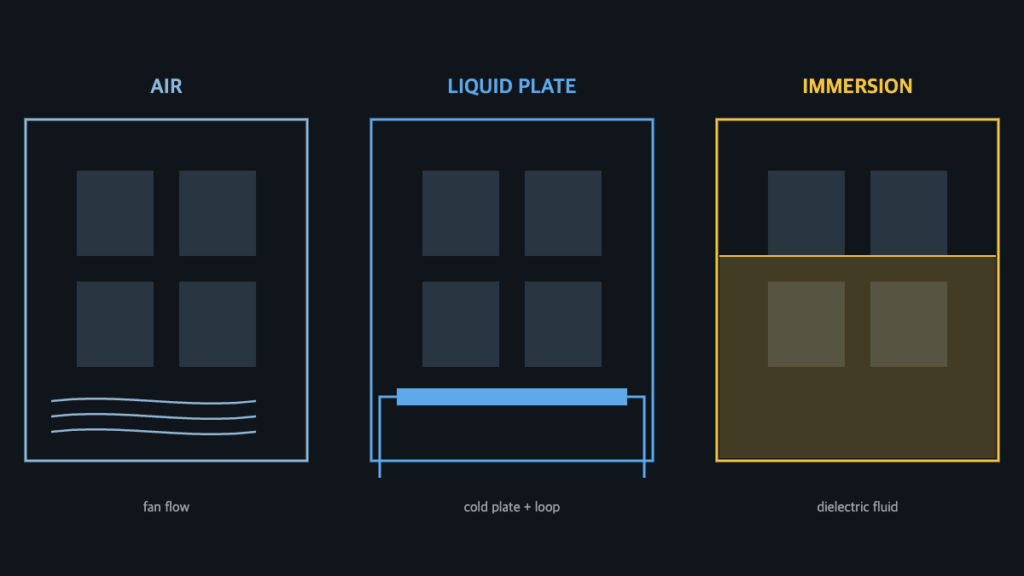
열폭주 전이 시험을 통과하는 비용을 어디서 지불할 것인가 — 공랭·수랭·액침 세 냉각 아키텍처를 규격·물성·원가 관점에서 비교한다.
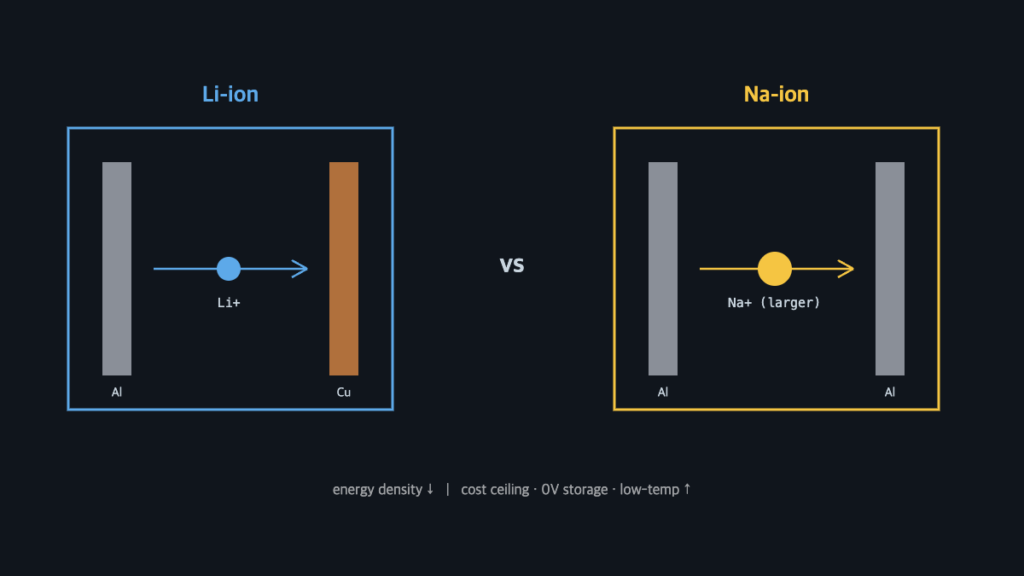
에너지밀도를 내주고 원가 상한·완전 방전 취급·저온 특성을 받는 교환 — 소듐이온 화학의 손익계산서와 UPS가 첫 시장이 될 수밖에 없는 이유.
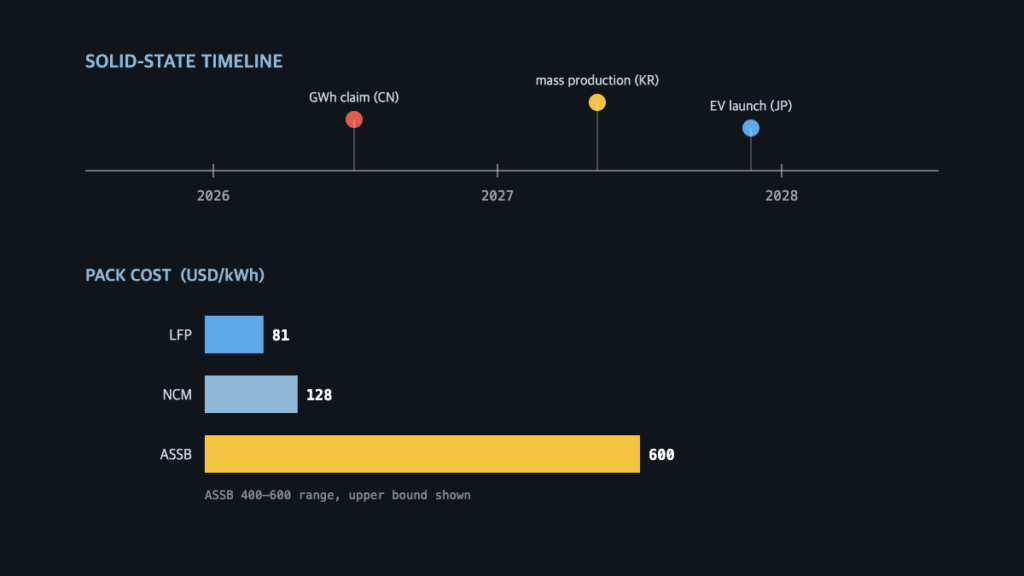
삼성SDI 솔리드스택과 2027 양산 선언, 토요타의 1,200km 목표, 그리고 중국 GAC 계열의 2026년 말 양산 선언까지 — 일정·공정·가격 세 축으로 전고체 레이스를 점검한다.
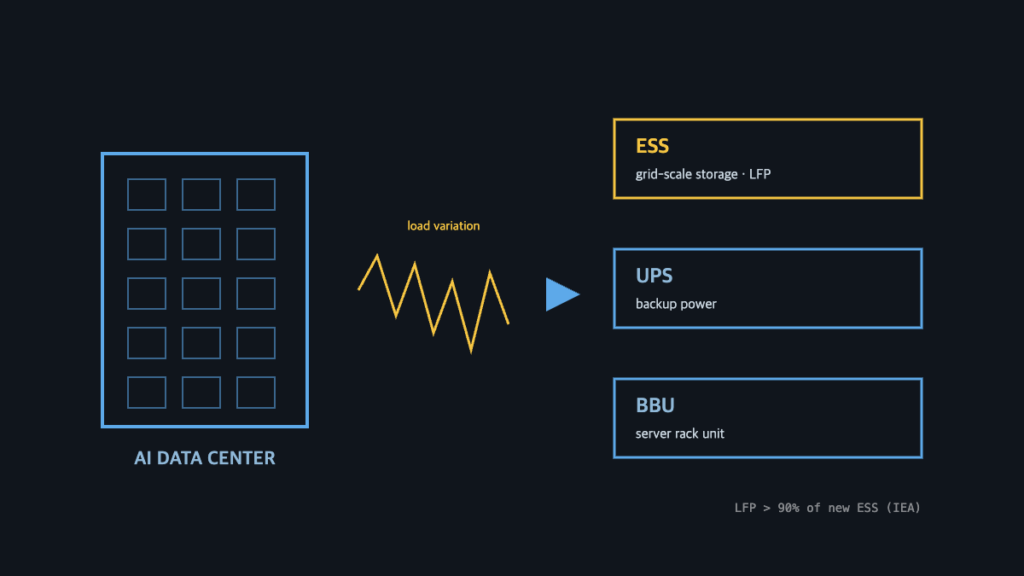
2분기 실적 컨콜에서 3사가 일제히 꺼낸 카드는 AI 데이터센터향 ESS. LFP가 지배하는 이 시장의 구조와 3사 전략, 그리고 중국과의 점유율 격차를 정리한다.