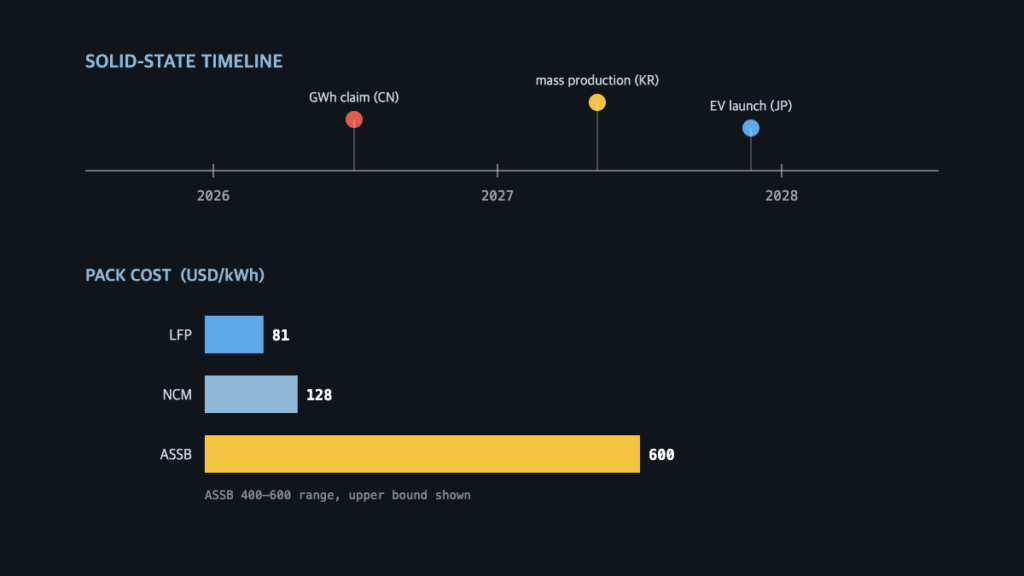
전고체 양산 레이스 현실 점검 — 2026년 말 중국의 선언, 2027년 한국·일본의 일정
삼성SDI 솔리드스택과 2027 양산 선언, 토요타의 1,200km 목표, 그리고 중국 GAC 계열의 2026년 말 양산 선언까지 — 일정·공정·가격 세 축으로 전고체 레이스를 점검한다.
업계 기술 발표, 양산 소식, 규제 변화
삼성SDI 솔리드스택과 2027 양산 선언, 토요타의 1,200km 목표, 그리고 중국 GAC 계열의 2026년 말 양산 선언까지 — 일정·공정·가격 세 축으로 전고체 레이스를 점검한다.
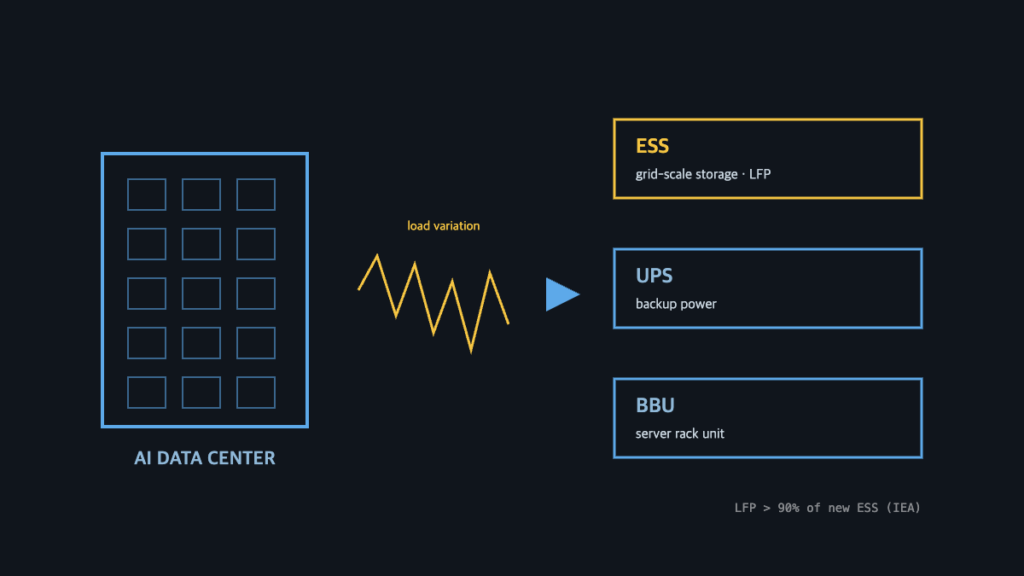
2분기 실적 컨콜에서 3사가 일제히 꺼낸 카드는 AI 데이터센터향 ESS. LFP가 지배하는 이 시장의 구조와 3사 전략, 그리고 중국과의 점유율 격차를 정리한다.
2026년 8월 12~13일, 황화물계 고체전해질 전문기업 솔리비스가 시리즈C로 230억 원을, 수계 아연-할로겐 전지 기업 코스모스랩이 시리즈A로 220억 원을 각각 유치했다는 소식이 잇달아 나왔다.
코스모스랩의 비리튬 ESS 배터리 투자유치 소식을 계기로 아연-할로겐 수계 배터리 화학과 특허 흐름을 정리했다.
CATL이 2027년 전고체 배터리 소량 시범생산 착수 계획을 재확인했고, 같은 시점 발표된 2026년 상반기 양극재 통계에서는 LFP 비중이 63.6%까지 확대됐다.
국내 ESS(에너지저장장치) 2차 중앙계약시장에서 낙찰 물량의 화학 조성 구도가 뒤집혔다. 니켈·코발트·알루미늄(NCA) 배터리 중심이었던 1차 시장과 달리, 2차 시장에서는 LFP(리튬인산철) 배터리가 낙찰 물량의 64.3%를 차지했고 NCA는 35.7%에 그쳤다.
현대차그룹의 차세대 휴머노이드 로봇 ‘아틀라스’ 배터리 공급을 놓고 LG에너지솔루션과 삼성SDI가 경쟁하고 있다.
2026년 8월 둘째 주 셀 기술 뉴스 세 건은 모두 에너지 밀도와 안전성의 동시 확보라는 축으로 묶이지만, 그 해법이 놓인 층위는 서로 다르다.
탑머티리얼의 무전구체(precursor-free) 기술은 현재 LFP(리튬인산철) 양극재에서 인산철 전구체를 생략하는 단계에 있으며, 제목의 질문인 ‘중국산 전구체 의존 탈피’에 답하려면 이 기술이 NCM 계열로 넘어갈 수 있는지를 봐야 한다.
인터배터리 2026에서 국내 배터리 3사는 모두 전기차 밖의 응용처(AI 데이터센터·로봇·ESS)로 시선을 넓혔지만, 앞세운 무기는 달랐다.