① 무엇이 화제인가
전고체 배터리(All-Solid-State Battery, 액체 전해질 대신 고체 상태의 전해질을 사용해 발화 위험을 낮추고 에너지 밀도를 높인 차세대 배터리) 파일럿 생산 일정이 2026년 8월 들어 한 달 사이 세 번이나 갱신되었습니다. CATL은 8월 11일 2027년 소규모 시범생산 착수 계획을 공식화했고, BYD는 8월 초 할라이드(할로겐 화합물계 고체전해질)와 황화물을 결합한 특허 6건을 잇달아 공개하며 같은 2027년 파일럿 일정을 재확인했습니다. 여기에 삼성SDI는 앞서 인터배터리 2026에서 휴머노이드 로봇용 파우치형 전고체 시제품을 세계 최초로 선보이며 참전을 알렸습니다.
업계는 그동안 전고체 배터리를 ‘언젠가는 오는 기술’로 여겨왔습니다. 그런데 최근 몇 주 사이 공개된 정보를 보면 긴장 요인이 하나 뚜렷해집니다. 바로 각 사가 내세우는 ‘2027년 파일럿’이라는 표현이 실제로는 서로 다른 성숙도의 기술을 가리키고 있다는 점입니다. 어떤 곳은 셀 단위 시범생산이고, 어떤 곳은 여전히 소재 코팅 단계의 특허 출원에 머물러 있습니다. 그렇다면 이 시점에서 우리가 진짜 확인해야 할 질문은 하나입니다 — 전고체 배터리 상용화 일정이 앞당겨지는 것이, 폼팩터(cell format, 셀의 물리적 형태)와 품질검사 장비 시장에는 어떤 실질적 변화를 만들고 있는가. 이 글은 그 질문에 답합니다.
② 기본 원리
전고체 배터리를 이해하는 가장 쉬운 비유는 ‘도로 공사’입니다. 기존 리튬이온 배터리의 액체 전해질은 양극과 음극 사이를 자유롭게 흐르는 물과 같아서, 리튬이온이 어디로든 비교적 쉽게 이동합니다. 반면 고체전해질은 이온이 다닐 수 있는 길을 미리 깔아놓은 도로망과 같습니다. 문제는 이 ‘도로’와 전극 표면이 완벽하게 맞붙어 있지 않으면 군데군데 통행이 끊긴 우회로가 생긴다는 점입니다. 전극과 고체전해질을 단순히 섞어 압착하면, 실제로는 도로가 구불구불하고 군데군데 끊긴 상태가 되어 초기 충방전 효율(첫 사이클 쿨롱효율)과 빠른 충전 성능(율특성)이 크게 떨어집니다.
여기에 더해 에너지 밀도를 높이려고 니켈 함량이 매우 높은 초고니켈 양극재를 쓰면, 이 양극재가 황화물 고체전해질과 만나는 지점에서 화학적으로 서로 반응해버리는 부작용이 생깁니다. 마치 습기에 약한 두 자재를 맞붙여 놓으면 접합부부터 부식이 시작되는 것과 비슷합니다. CATL과 BYD가 최근 공개한 특허들은 결국 이 ‘도로 연결 문제’와 ‘접합부 부식 문제’를 각자 다른 방식으로 풀어보려는 시도입니다. 구체적인 해법의 차이는 ④ 특허 관점에서 다룹니다.
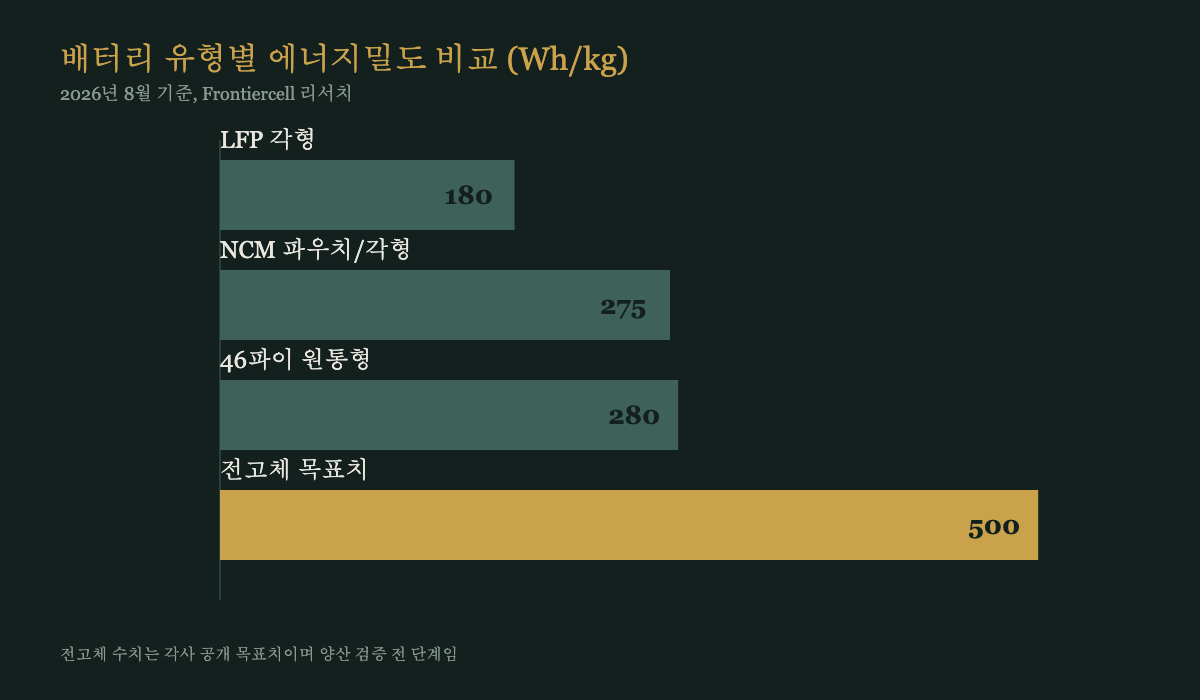
③ 비교: 전고체 배터리 vs 기존 리튬이온 배터리·폼팩터별 현황
| 구분 | 에너지밀도 (Wh/kg) | 주요 폼팩터 | 2026년 8월 기준 단계 |
|---|---|---|---|
| 기존 액체 전해질 삼원계 (NCM) 파우치/각형 | 약 250~300 | 파우치, 각형 | 양산 중 (성숙 단계) |
| LFP (리튬인산철) 각형 | 약 160~200 | 각형 위주 | 양산 중, ESS·EV 저가형 확대 |
| 46파이 원통형 (4680 계열) | 약 260~296(추정) | 대형 원통형 | 테슬라 누적 1억개 생산, LG엔솔 애리조나 이전 준비 |
| BYD 전고체(할라이드+황화물 이중전해질, 파일럿 목표) | 공개된 정량 수치 제한적 | 각형/파우치 겸용 추정 | 특허 출원 단계, 2027년 파일럿 목표 |
| CATL 전고체(초고니켈+NASICON 코팅, 파일럿 목표) | 공개된 정량 수치 제한적 | 미공개 | 특허 출원 단계, 2027년 파일럿 목표 |
| 삼성SDI 전고체(파우치, 로봇용 시제품) | 약 500(목표치) | 파우치 | 시제품 공개, 양산 목표는 별도 검토 필요 |
이 표가 말하는 것: 양산 중인 배터리는 250~300Wh/kg대에 머물러 있는 반면, 전고체 진영이 제시하는 목표치(500Wh/kg)는 아직 시제품·특허 단계의 수치라는 점에서 두 그룹 사이에는 실질적인 단계 차이가 존재합니다. 또한 EV용 원통형·각형이 대세로 굳어지는 동안 전고체 3사의 폼팩터 전략은 아직 파우치·각형 사이에서 정리되지 않은 상태입니다.
④ 특허 관점: 청구항 흐름과 회피 설계 여지
변리사의 시선으로 보면, 이번 전고체 배터리 특허 출원 러시는 권리 범위 설정 방식이 회사마다 다르다는 점이 흥미롭습니다. BYD는 정극 표면의 물리적 구조(코팅층 두께, 조성비, 입자 크기 조합)를 청구항의 핵심 축으로 삼는 경향을 보이며, CATL은 계면 반응을 억제하는 코팅 소재의 화학적 조성(NASICON형 인산염계 화합물 종류)을 축으로 삼는 경향을 보입니다(공개번호 CN121768970A, CN121964524A, Google Patents 원문 확인·2026년 8월 기준). 이 차이는 향후 두 회사가 서로의 침해 소지를 낮추면서도 유사한 문제(계면 열화)를 해결할 수 있는 여지, 즉 회피 방안(설계 변경을 통해 특정 특허의 권리범위를 벗어나는 것)이 이미 구조적으로 마련되어 있음을 시사합니다.
다만 이런 해석에는 반론 시나리오도 함께 짚어야 합니다. 만약 후속 출원에서 두 회사가 각자의 코팅층 구조와 코팅 소재 조성을 결합한 청구항(예: 특정 두께 범위의 리세스 구조 + 특정 인산염계 소재의 조합)을 동시에 주장한다면, 현재는 구분되어 보이는 두 특허군의 권리범위가 서로 겹치는 회색지대가 발생할 가능성을 배제할 수 없습니다. 이 경우 실제 양산 단계에서는 FTO(Freedom to Operate, 특정 기술을 실시했을 때 제3자 특허를 침해하지 않는지 여부) 분석 없이 설계를 확정하기 어려워질 가능성이 있습니다. 자세한 청구항 비교는 별도로 준비한 특허분석 글에서 다룹니다.
⑤ 한계 및 전망
업계 다수의 시각은 “2027년 파일럿, 2029년 전후 본격 양산”이라는 낙관적 흐름에 무게를 두고 있습니다. 그러나 반대 시나리오도 가능성 있게 검토해야 합니다. 초고니켈 양극재와 황화물 고체전해질의 계면 반응 억제 기술이 실험실 단계에서는 성립하더라도, 대면적 양산 공정에서 코팅층의 균일도를 지금 수준의 수율로 유지하지 못할 가능성이 있습니다. 이 경우 파일럿 생산은 예정대로 진행되더라도 본격 양산 시점은 추가로 지연될 가능성을 배제할 수 없습니다.
전략적 대안으로는, 완성차·배터리 업체가 전고체 단일 기술에 베팅하기보다 46파이 원통형·각형 등 검증된 폼팩터의 개선판과 전고체 파일럿 라인을 병행 투자하는 이원화 전략이 리스크 관리 측면에서 유효할 것으로 판단됩니다. 실제로 LG에너지솔루션의 원통형 양산 노하우 이전, 포스코퓨처엠의 LFP 라인 전환 등은 이미 이런 이원화 흐름을 뒷받침하는 정황으로 볼 수 있습니다.
액션 아이템: 기획·IP 담당자는 다음 분기 특허 모니터링 시 CATL·BYD의 코팅층 관련 후속 출원(우선권 주장 기준 6개월 이내 패밀리 확장 여부)을 우선 추적해, 두 특허군의 권리범위가 실제로 겹치기 시작하는 시점을 조기에 포착할 것을 권합니다.
※ 본 글에서 언급한 특허 등록 여부 및 상용화 일정은 모두 출원 공개 정보와 기업 발표에 기반한 전망으로, 실제 등록 가능성이나 양산 성사 여부를 확정적으로 보장하지 않습니다. 개별 사안은 별도 검토가 필요합니다.