전고체 배터리, 이제는 "언제"가 아니라 "누가 먼저 권리를 쥐는가"의 문제다
이차전지 업계에서 전고체 배터리(All-Solid-State Battery, 액체 전해질 대신 고체 상태의 전해질을 사용해 안전성과 에너지밀도를 동시에 높이려는 차세대 배터리)는 지난 몇 년간 "꿈의 배터리"라는 수식어와 함께 매번 상용화 시점이 뒤로 밀려온 기술입니다. 그런데 2026년 8월 들어 이 흐름에 눈에 띄는 변화가 감지됩니다. 삼성SDI가 수원 R&D센터에 6,500㎡ 규모의 전고체 파일럿 라인을 실제로 가동하며 2027년 양산을 공식 목표로 제시했고, 거의 같은 시점에 중국의 CATL과 BYD도 나란히 2027년 시범생산을 선언했습니다. 흥미로운 점은 CATL·BYD가 이 발표와 동시에 특허 출원을 쏟아내고 있다는 사실입니다. 특히 BYD는 2026년 7월 말부터 8월 초까지 단 열흘 남짓한 기간에 이중 전해질 캐소드 관련 특허를 6건이나 연달아 공개했습니다.
업계가 오랫동안 "몇 년 뒤에나"라고 말해온 기술이 갑자기 특허 공방의 무대로 옮겨간 배경에는 무엇이 있을까요. 이 글에서는 삼성SDI·CATL·BYD 세 회사가 전고체 배터리에서 각각 어떤 기술적 선택을 했는지, 그리고 그 선택이 향후 권리 범위(특허가 실제로 보호하는 기술적 범위) 다툼에서 어떤 유불리를 만들어낼지를 정리합니다.
기본 원리: 왜 "고체"가 문제가 되는가
액체 전해질 배터리를 이해하기 쉽게 비유하자면, 전해질은 양극과 음극 사이를 오가는 리튬 이온에게 물처럼 흐르는 통로를 제공하는 역할을 합니다. 물이 흐르듯 액체가 전극 표면의 미세한 굴곡까지 스며들기 때문에 접촉 면적을 확보하기가 상대적으로 쉽습니다.
문제는 이 액체가 가연성이라는 점입니다. 그래서 나온 대안이 고체전해질인데, 고체를 물이 아니라 딱딱한 판이라고 생각하면 이해가 쉽습니다. 두 개의 딱딱한 판을 아무리 세게 눌러 붙여도 물처럼 완전히 밀착되지는 않고, 미세한 틈이 남습니다. 충전과 방전이 반복되며 전극이 미세하게 부풀었다 줄어들기를 반복하면 이 틈은 점점 벌어지고, 그 틈에서 이온이 오가는 통로가 끊기면서 배터리 성능이 급격히 떨어집니다. 전고체 배터리 개발의 핵심 난제는 사실 "고체전해질 자체의 이온전도도"보다 "고체와 고체 사이의 계면(접촉 경계면) 접촉을 어떻게 오래 유지하느냐"에 있습니다.
이 문제를 푸는 방식에서 세 회사의 접근이 갈립니다. 삼성SDI는 황화물계(sulfide) 고체전해질을 기본 축으로 삼으면서 리튬-금속-산화물 코팅으로 표면을 안정화하는 방향을 취했고, BYD는 아예 서로 다른 두 종류의 고체전해질(할라이드계+황화물계)을 함께 섞어 쓰는 이중 전해질 캐소드 구조로 접근했습니다. 입자 크기가 작은 할라이드계 전해질과 입자 크기가 큰 황화물계 전해질을 함께 배치해, 마치 큰 자갈 사이의 빈틈을 잔모래가 메우듯 캐소드 내부의 접촉 빈틈을 채우는 방식입니다.
비교: 세 회사의 전고체 배터리 스펙과 로드맵
| 구분 | 삼성SDI | CATL | BYD |
|---|---|---|---|
| 전해질 방식 | 황화물계(argyrodite) + 산화물 병행 | 공식 미공개(황화물계 기반 추정) | 할라이드+황화물 이중 전해질 캐소드 |
| 목표 에너지밀도 | 900Wh/L (부피 기준) | 공식 미공개 | 공식 미공개 (600Wh/kg급은 체리자동차 별도 발표) |
| 목표 수명 | 20년 | 공식 미공개 | 공식 미공개 |
| 급속충전 목표 | 9분(80%) | 공식 미공개 | 공식 미공개 |
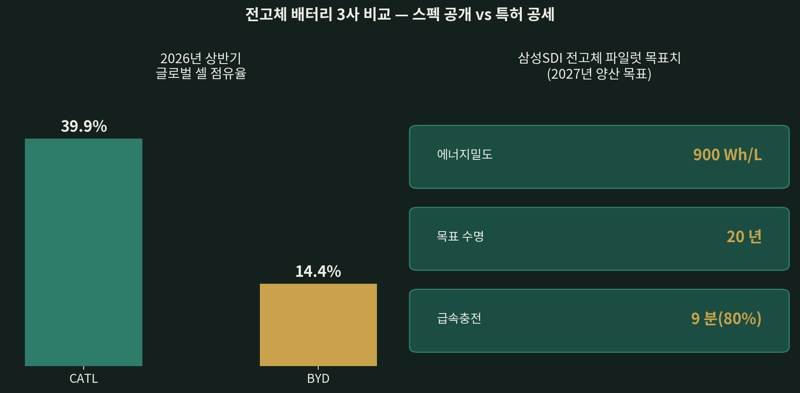
| 2026년 상반기 셀 점유율 | 별도 집계 없음(전고체 파일럿 단계) | 39.9% (242.7GWh, +25.3%YoY) | 14.4% (87.7GWh, +1.6%YoY) |
| 파일럿/양산 목표 | 2027년 양산 | 2027년 시범생산 | 2027년 시범생산(다수 특허 동시 공개) |
이 표가 말하는 것: 삼성SDI가 에너지밀도·수명·충전속도라는 성능 스펙을 구체적 숫자로 공개한 반면, CATL·BYD는 스펙 공개 대신 특허 출원 건수로 기술력을 과시하는 상반된 커뮤니케이션 전략을 택하고 있습니다. BYD의 경우 본업인 완성차·배터리 점유율이 흔들리는 상황(14.4%로 하락)에서 특허 공세가 투자자·시장에 보내는 일종의 신호 효과를 겸하고 있다는 점도 함께 읽을 필요가 있습니다.
특허 관점: 이중 전해질 캐소드의 권리 범위와 회피 가능성
BYD가 2026년 7월 28일 중국 국가지식산권국(CNIPA)을 통해 공개한 캐소드 복합구조 특허(공개번호 CN122474592A)는 할라이드계 전해질 입자와 황화물계 전해질 입자를 캐소드 활물질과 함께 복합화하는 구조를 청구항의 핵심 요지로 삼고 있습니다. 뒤이어 공개된 후속 특허(공개번호 CN122494747A로 추정되는 건 포함 총 6건)는 할라이드-황화물 두 전해질 사이에 이온전도성과 전기화학적 안정성을 함께 갖춘 중간층(interlayer)을 넣어 두 이종 소재가 서로 반응해 성능을 갉아먹는 것을 막는 구조를 다루고 있습니다.
변리사적 관점에서 이 특허군의 권리 범위를 뜯어보면, 핵심은 "이종 전해질의 조합" 그 자체보다 "입자 크기 차이를 이용한 충진 구조"와 "계면 반응을 막는 중간층 구성"에 있는 것으로 보입니다. 즉 단순히 두 가지 전해질을 섞어 쓰는 아이디어 자체는 이미 학계·업계에 선행기술이 존재할 가능성이 있어, BYD가 실제로 강하게 방어할 수 있는 부분은 입자 크기 비율, 중간층의 조성, 그리고 이를 구현하는 구체적 제조 공정 조건일 가능성이 높습니다.
이는 곧 회피설계(권리범위를 침해하지 않으면서 동일한 기술적 효과를 얻는 대안 설계)의 여지가 있다는 뜻이기도 합니다. 예컨대 경쟁사가 동일하게 이종 전해질을 조합하되, 입자 크기 비율을 청구항이 특정한 수치 범위 밖으로 설계하거나, 중간층 대신 표면 코팅 방식(삼성SDI가 택한 리튬-금속-산화물 코팅 접근과 유사한 방향)으로 계면 안정화를 구현한다면 침해 소지를 낮출 수 있는 시나리오가 성립합니다. 실제로 삼성SDI가 황화물 표면에 산화물을 코팅하는 별도의 특허(US11955601B2)를 이미 확보해 둔 것은, 우연이라기보다 이종 소재 조합이라는 같은 문제를 다른 청구항 구성으로 풀어낸 사례로 볼 수 있습니다.
다만 이 모든 판단은 실제 심사 결과와 청구항 최종 확정 범위에 따라 달라질 수 있는 "가능성" 수준의 해석이며, BYD 특허가 실제로 등록되어 확정적인 권리 범위를 가질지, 그리고 그 범위가 얼마나 넓게 인정될지는 아직 단정할 수 없습니다. 선행기술 조사와 청구항 보정 과정을 거치며 권리 범위가 출원 시점보다 좁아지는 사례도 흔합니다.
함께 보아야 할 이번 주 동향 두 가지
전고체 배터리라는 "미래 기술" 경쟁만 보면 놓치기 쉬운, 그러나 실제로는 같은 산업 지형을 떠받치는 두 가지 흐름이 최근 함께 포착되었습니다.
첫째는 설비 축입니다. 미국의 Forge Nano가 2026년 8월 19일 노스캐롤라이나주 모리스빌에서 "America's Battery Gigafactory"라 이름 붙인 생산시설 증설 착공식을 가졌습니다. 이 시설은 2028년 발효되는 미 국방수권법(NDAA)의 배터리 조달 요건에 맞춰, 제조 장비를 향후 2년에 걸쳐 순차 도입하고 2028년부터 생산을 시작하는 일정으로 설계되었습니다. 삼성SDI는 이 공장에서 생산되는 셀을 구매하는 조건부 계약을 체결한 상태입니다.
둘째는 수요 축입니다. 미국 FERC(연방에너지규제위원회)는 8월 중순 그리드 운영사들에게 AI 데이터센터의 전력 수요 급증에 대응하는 개정안을 60일 이내에 제출하라고 명령했습니다. 미국 데이터센터 전력수요는 2023년 23GW에서 2026년 42GW로 급증했고, 글로벌 ESS 수요는 2024년 230GWh에서 2026년 359GWh로 확대될 전망입니다. LG에너지솔루션·삼성SDI·SK온 3사가 최근 EV 배터리 중심에서 ESS 비중을 늘리는 방향으로 전략을 선회하고 있는 배경에도 바로 이 수요 축이 있습니다.
두 흐름을 전고체 배터리 경쟁과 겹쳐 보면 하나의 그림이 그려집니다. 완성차向 EV 수요가 둔화된 자리를, 배터리 3사는 ESS向 물량과 방산·안보向 로컬 공급망 계약으로 메우면서 동시에 2027년 전고체 양산이라는 다음 라운드를 준비하고 있는 것입니다.
한계 및 전망
낙관적으로 보면 2027년은 세 회사 모두에게 전고체 배터리의 첫 상용 시범생산 원년이 될 가능성이 있습니다. 그러나 반대 시나리오도 함께 짚어야 합니다. 전고체 배터리는 지난 10년간 "3년 뒤 상용화"라는 발표가 반복되며 실제 양산 시점이 계속 밀려온 이력이 있고, 특히 고체전해질의 대량생산 공정(건조실 습도 제어, 초박막 시트 성형 등)은 파일럿 라인 성공과 기가와트시(GWh)급 양산 성공 사이에 여전히 큰 간극이 존재합니다.
전략적 대안으로는, 완성차·ESS 고객사 입장에서 전고체 배터리의 실제 양산 시점을 기다리기보다 현재 검증된 LFP·하이니켈 NCM 라인의 개선판(4680 원통형, 건식전극 공정 등)을 병행 검토하는 것이 리스크 관리 측면에서 합리적입니다.
이 글을 읽는 기획·IP 담당자가 오늘 확인해야 할 실용적인 액션은 하나입니다: 자사가 검토 중이거나 이미 출원한 고체전해질 관련 특허가 있다면, BYD의 이중 전해질 캐소드 특허군(CN122474592A 등)과 청구항 범위가 겹치는 부분이 있는지 KIPRIS·Google Patents를 통해 조속히 크로스 체크하시길 권합니다.
참고 출처: CarNewsChina, CnEVPost, Battery-News.de, Verdict, Google Patents(US11955601B2)
- Samsung SDI Plans Mass Production of Solid-State Batteries Starting in 2027
- Global EV battery market share in H1 2026
- BYD files six solid-state battery patents
- US11955601B2 – Google Patents